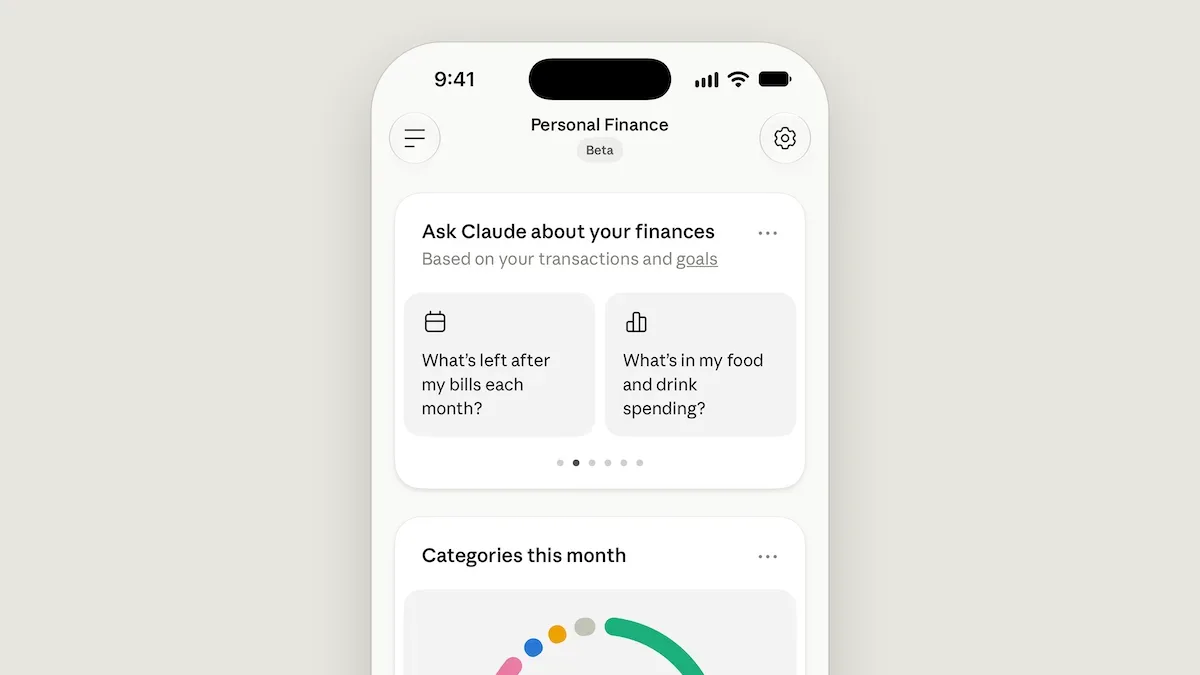
Conectar uma conta bancária ao Claude pode poupar tempo na análise das despesas, mas não transforma a IA num consultor financeiro nem elimina o risco de expor dados sensíveis. Eu vejo valor na consulta em linguagem natural; o ponto decisivo é entender que “acesso só de leitura” limita o que a ferramenta pode fazer com o dinheiro, mas não resolve, por si só, o que acontece com os dados depois de serem consultados.
Segundo o Sapo.pt, a funcionalidade Personal Finance permite associar contas e cartões ao Claude através da Plaid. A proposta é perguntar, por exemplo, quanto se gastou em restaurantes, quais subscrições continuam ativas ou quanto sobra até ao próximo salário. A ferramenta também pode destacar despesas invulgares, pagamentos duplicados e alterações nas contas habituais.
Como funciona a ligação entre o Claude, a Plaid e o banco
Em vez de entregar a palavra-passe bancária diretamente ao Claude, o utilizador autoriza a ligação por meio da Plaid, uma plataforma que faz a integração entre aplicações e instituições financeiras. Em fluxos deste tipo, a autorização pode envolver um redirecionamento para o banco ou um processo de autenticação intermediado, dependendo da instituição e do país.
O princípio importante é a separação de credenciais: o modelo não precisa de receber a palavra-passe bancária para consultar dados autorizados. A aplicação recebe informação financeira disponibilizada pela integração, como transações e saldos, de acordo com as permissões concedidas. A implementação exata e os dados disponíveis podem variar.
Segundo a descrição da funcionalidade, o acesso é de leitura. Isso significa que o Claude não pode iniciar transferências, pagar faturas ou executar investimentos através dessa ligação. É uma limitação útil, mas não deve ser confundida com privacidade total: saldos, comerciantes, datas e hábitos de consumo continuam a ser informação sensível.
O que a IA pode fazer bem na gestão das finanças pessoais
O melhor uso está em transformar uma coleção de transações numa resposta compreensível. Uma consulta como “quanto gastei em restaurantes no mês passado?” evita exportar dados, filtrar linhas e somar valores à mão. Também pode ajudar a encontrar cobranças recorrentes que passaram despercebidas.
Para quem programa, a analogia é simples: a ligação funciona como uma camada de consulta sobre dados financeiros. A IA pode ajudar a explorar esses dados sem obrigar o utilizador a construir relatórios manualmente. Isso é conveniente quando a pergunta muda de semana para semana e não justifica criar um dashboard próprio.
Há, porém, uma diferença entre resumir dados e tomar decisões financeiras. Uma resposta sobre despesas passadas pode ser conferida contra o extrato. Uma recomendação para cortar um seguro, escolher um investimento ou assumir que haverá dinheiro suficiente para uma conta futura exige contexto, regras e responsabilidade que uma conversa, sozinha, não garante.
O risco real: acesso de leitura não significa risco zero
Uma integração somente de leitura reduz o impacto de uma conta comprometida: o atacante não deveria conseguir movimentar dinheiro através dessa permissão. Mas pode ainda haver exposição de informações que permitem inferir salário, rotina, localização aproximada, dívidas, serviços utilizados e momentos em que a pessoa está fora de casa.
Também existe o risco de uma resposta incorreta. A categorização de uma compra pode estar errada, uma cobrança anual pode parecer mensal ou uma transação pendente pode ser contabilizada de forma diferente do lançamento final. Se eu fosse usar a ferramenta para tomar uma decisão, conferiria o resultado no extrato original, sobretudo quando envolver uma quantia relevante.
Há ainda uma distinção técnica que muitos utilizadores ignoram: autenticação, autorização e retenção são problemas diferentes. A Plaid pode ajudar a evitar que a aplicação receba a palavra-passe bancária; as permissões determinam que dados podem ser consultados; e a política do serviço define como os dados enviados são tratados. Eu verificaria as condições atuais do Claude e da ligação antes de autorizar, sem presumir que “não recebe a palavra-passe” significa “nenhum dado fica armazenado”.
Claude Personal Finance, aplicações de orçamento e planilhas
| Opção | Vantagem | Limitação |
|---|---|---|
| Claude com ligação bancária | Perguntas em linguagem natural e análise rápida de transações conectadas. | Depende da disponibilidade, das permissões e da qualidade da categorização. |
| Aplicação do próprio banco | Os dados estão próximos da origem e o utilizador já tem acesso à conta. | As ferramentas de análise variam muito entre bancos. |
| YNAB ou aplicações de orçamento semelhantes | Podem oferecer rotinas específicas para planeamento e acompanhamento do orçamento. | É preciso avaliar custo, integração bancária e tratamento de dados em cada região. |
| Actual Budget ou planilha local | Mais controlo sobre o fluxo de trabalho e possibilidade de manter os dados localmente. | Importação, categorização e manutenção ficam por conta do utilizador. |
Eu escolheria a ferramenta pelo trabalho que quero fazer. Para uma pergunta ocasional sobre despesas, uma interface conversacional pode ser prática. Para orçamento mensal com regras próprias, uma aplicação dedicada tende a oferecer um fluxo mais consistente. Para quem não quer partilhar transações com um serviço externo, uma planilha local ou uma solução auto-hospedada pode ser melhor, desde que se aceite o trabalho adicional.
Não existe uma opção universalmente mais segura só pelo nome. Uma aplicação local mal configurada, sem backups e com ficheiros expostos, também cria risco. O que muda é o modelo de confiança: quem processa os dados, onde ficam guardados e que controlo o utilizador tem sobre a ligação.
Na Prática: como avaliar a funcionalidade antes de conectar
- Confirme a disponibilidade. Verifique se o Personal Finance está disponível na sua região e se o seu banco participa na integração. Não assuma que uma funcionalidade anunciada está ativa para todas as contas.
- Leia as permissões. Veja que contas e tipos de informação serão partilhados. Se a ligação permitir selecionar apenas algumas contas, não conecte todas por conveniência.
- Revise as políticas. Consulte as condições atuais da Anthropic e da Plaid sobre uso, retenção e eliminação dos dados. Políticas podem mudar; vale conferir novamente antes de uma integração financeira.
- Comece com perguntas verificáveis. Pergunte por uma categoria e por um período fechado. Compare o resultado com o extrato do banco antes de confiar em cálculos de saldo disponível.
- Revogue o acesso quando deixar de usar. Remova a ligação nas definições do serviço e, se aplicável, confirme também no portal do banco ou da plataforma de integração.
Uma alternativa simples é exportar um CSV e fazer uma análise local. O exemplo abaixo soma despesas por categoria num mês, sem enviar os dados para um modelo. O ficheiro deve ter as colunas date, category e amount; valores negativos representam despesas.
import csv
from collections import defaultdict
from datetime import date

def gastos_por_categoria(caminho, ano, mes):
    totais = defaultdict(float)

    with open(caminho, newline="", encoding="utf-8-sig") as ficheiro:
        leitor = csv.DictReader(ficheiro)

        for linha in leitor:
            data = date.fromisoformat(linha["date"])
            valor = float(linha["amount"].replace(",", "."))

            if data.year == ano and data.month == mes and valor < 0:
                categoria = linha["category"].strip() or "Sem categoria"
                totais[categoria] += abs(valor)

    return sorted(totais.items(), key=lambda item: item[1], reverse=True)

for categoria, total in gastos_por_categoria("transacoes.csv", 2026, 10):
    print(f"{categoria}: €{total:.2f}")
Este script é deliberadamente limitado: não prevê o saldo futuro, não identifica sozinho todos os pagamentos duplicados e não substitui a conferência bancária. Para uso real, eu validaria o formato do CSV, trataria moedas e reembolsos, protegeria o ficheiro e evitaria guardar exportações numa pasta sincronizada sem perceber quem pode aceder-lhe.
Erros comuns ao usar IA para analisar dados bancários
- Tratar uma estimativa como saldo garantido. Transações pendentes, débitos diretos futuros e pagamentos em processamento podem alterar o valor disponível.
- Autorizar mais contas do que o necessário. Menos dados partilhados significam menos exposição caso haja um incidente ou uma configuração inadequada.
- Partilhar capturas de ecrã com dados identificáveis. Remova nomes, números de conta, referências e outros detalhes antes de enviar imagens para qualquer assistente.
- Assumir que categorias automáticas são corretas. Um comerciante pode aparecer com um nome pouco claro, e uma compra pode misturar despesas pessoais e profissionais.
- Ignorar a revogação de acesso. Desinstalar uma aplicação ou deixar de a usar não garante que a autorização bancária tenha sido cancelada.
- Usar a resposta como aconselhamento financeiro personalizado. A IA pode organizar informação, mas decisões sobre crédito, impostos ou investimento pedem fontes adequadas e, quando necessário, um profissional qualificado.
O que muda para quem desenvolve software
Para quem constrói produtos financeiros, a funcionalidade reforça uma tendência: interfaces em linguagem natural sobre dados estruturados. O desafio não é apenas ligar uma API bancária a um modelo. É definir consentimento claro, limitar permissões, minimizar dados, manter registos de acesso e explicar quando a resposta é uma estimativa.
Eu evitaria enviar históricos completos se a consulta puder ser respondida com um resumo agregado. Também separaria a camada de cálculo da camada de linguagem: código determinístico deve somar transações e aplicar regras; o modelo pode explicar o resultado, mas não deveria inventar números a partir de texto livre. Essa separação melhora a auditabilidade e facilita testes.
Outro cuidado é tratar descrições de transações como entrada não confiável. Campos de texto podem conter conteúdo inesperado. Um sistema que passe esses dados a um modelo precisa impedir que uma descrição seja interpretada como instrução e deve restringir o que o modelo pode consultar ou executar. Neste caso, manter a integração em modo de leitura e não expor ferramentas de movimentação financeira reduz bastante a superfície de ataque.
FAQ sobre Claude e acesso a contas bancárias
O Claude consegue transferir dinheiro da minha conta?
De acordo com a descrição do Personal Finance citada pelo Sapo.pt, não. A ligação é de leitura e não permite transferências, pagamentos ou investimentos.
A Plaid recebe a minha palavra-passe bancária?
O fluxo é apresentado como uma ligação pela Plaid sem entregar a palavra-passe bancária ao Claude. O método de autenticação depende do banco e da integração. Leia os ecrãs de autorização e as políticas aplicáveis antes de continuar.
As respostas do Claude sobre despesas são sempre exatas?
Não. Categorias, transações pendentes e períodos de contabilização podem produzir diferenças. Confirme qualquer total importante no extrato bancário.
Posso usar o Claude sem conectar diretamente o banco?
Uma alternativa é exportar transações e analisá-las localmente, como no exemplo em Python. Se enviar um ficheiro a um serviço de IA, porém, os dados deixam de ser apenas locais; remova identificadores e verifique as condições do serviço.
Para mim, o Personal Finance faz sentido como ferramenta de consulta, não como autoridade sobre o dinheiro. Se a rapidez de perguntar em linguagem natural compensa a partilha de dados, use permissões mínimas e confira os resultados. Se não compensa, uma análise local continua a ser uma opção sólida.
Gostou? Me segue no GitHub e deixa um comentário se tiver dúvida ou quiser aprofundar algum ponto.