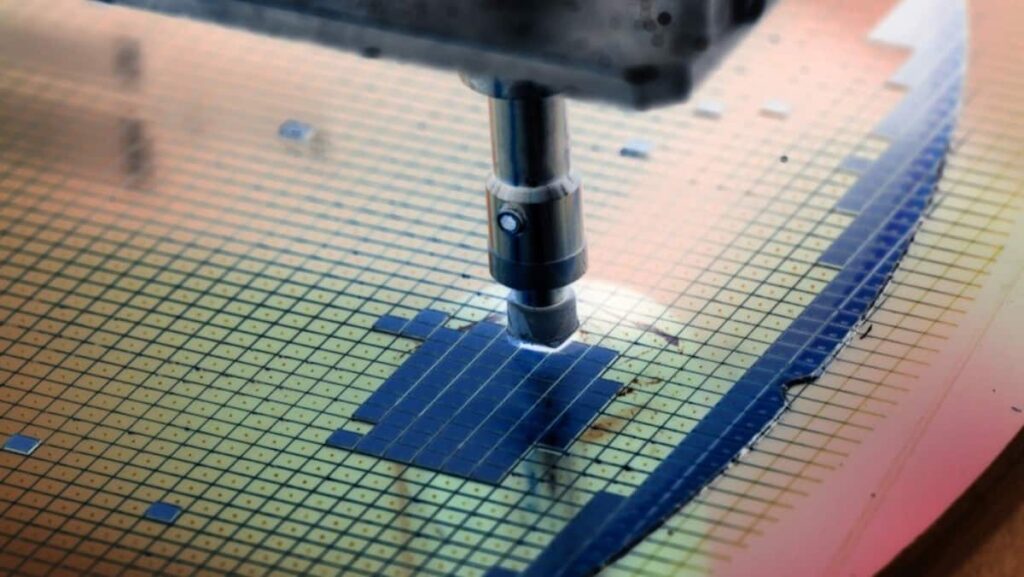
A ASML é europeia, fatura quase 7 mil milhões de euros por trimestre em sistemas de litografia, e a Europa não compra dela “nem um euro”. Parece piada de executivo, mas é o número real do segundo trimestre de 2026 — e diz muito mais sobre o futuro do seu trabalho como dev do que qualquer keynote da WWDC.
Segundo o Sapo.pt, a empresa neerlandesa revelou que o continente europeu representou menos de 1% das vendas dos seus equipamentos de litografia nesse período. O resto foi parar todo na Ásia e nos EUA: Coreia do Sul (43%), Taiwan (30%), China (14%), EUA (9%) e Japão (4%). A Europa inventou a máquina que faz os chips mais avançados do planeta e, na mesma respiração, terceirizou a fábrica. Na minha leitura, isso é um bug de arquitetura continental que vai custar caro a quem programa.
O que a ASML realmente faz (e por que devia te interessar)
Toda vez que você roda um modelo de IA, abre o VS Code com 50 extensões, ou compila um monorepo gigante, existe um chip lá no fim da cadeia. E o chip mais avançado do mundo — seja um H200 da NVIDIA, um MI400 da AMD ou um TPU v7 do Google — nasce dentro de uma máquina da ASML. Literalmente.
A empresa domina 100% do mercado de máquinas de litografia EUV (Extreme Ultraviolet), que são os equipamentos capazes de gravar transistores abaixo de 7nm. Nenhuma outra empresa no mundo consegue fabricar uma dessas. Cada máquina custa entre 200 e 400 milhões de euros, pesa mais de 150 toneladas e usa 450.000 peças de fornecedores espalhados por 800 empresas. É, sem exagero, o equipamento industrial mais complexo já construído pela humanidade.
O detalhe que pouca gente comenta: o software que controla essas máquinas é um dos sistemas mecatrônicos mais sofisticados que existem. Calibração óptica em tempo real, IA embarcada para corrigir aberrações de lente em escala de nanômetros, controle de vácuo e temperatura com precisão de milésimos. É engenharia de software hardcore disfarçada de hardware.
Por que a Europa ficou de fora do próprio jogo
Não é falta de dinheiro. É falta de estratégia. Enquanto os EUA aprovaram o CHIPS Act em 2022 com 52 mil milhões de dólares em subsídios diretos, a Europa demorou até 2023 para apresentar o European Chips Act — e com ambição bem mais modesta: 43 mil milhões de euros em incentivos até 2030, mas boa parte via financiamento e não subsídio direto. Quando o dinheiro finalmente chega, vai para de teste em Dresden e Eindhoven, não para front-end fab de 3nm.
Frank Heemskerk, vice-presidente executivo da ASML, foi direto: “praticamente não vendemos máquinas na Europa porque o continente não está a investir o suficiente em novas fábricas”. Em miúdos, não há cliente europeu. A Intel em Magdeburg foi adiada. A TSMC em Dresden está numa fase de ramp-up lento. A STMicroelectronics foca em nós maduros (28nm+), que não precisam de EUV. Resultado: a ASML vende para quem constrói, e a Europa parou de construir.
O contraste com Taiwan é didático. A TSMC está despejando 44 mil milhões de dólares só em 2026 para expandir o nó de 2nm em Hsinchu e Kaohsiung. Isso explica os 30% das vendas da ASML vindo de lá. Quem fabrica de verdade, compra de verdade.
O que isso significa na prática para quem programa
Aqui é onde a conversa fica concreta. Se você acha que geopolítica de semicondutores é assunto de Wall Street, deixa eu te dar três exemplos do meu dia a dia:
- Custo de inferência de IA. Quando a NVIDIA concentra produção em Taiwan e a oferta aperta, o preço do A100/H100 sobe — e com ele o custo por token que você paga na OpenAI, Anthropic ou AWS Bedrock. Em 2023-2024 vimos isso acontecer e muita startup quebrou o orçamento.
- Disponibilidade de GPU na nuvem. Já tentou provisionar uma H100 spot na AWS durante uma janela de treinamento? É fila de espera. Quando a cadeia aperta, a fila aperta.
- Prazo de entrega de hardware local. O Mac Studio com M3 Ultra sumiu do estoque em muitas lojas europeias em 2024. MacBook Pro com 96GB de RAM teve espera de 8 semanas. Tudo por causa do mesmo gargalo.
Quando a Europa não investe em front-end fab, ela vira compradora perpétua de capacidade computacional alheia. Isso vira dependência geopolítica, que vira sanção em potencial, que vira risco operacional para o seu pipeline de CI/CD.
Na Prática — Calculando o impacto real no seu bolso de dev
Deixa eu te mostrar como eu monto uma estimativa rápida de custo de infraestrutura de IA, levando em conta concentração geográfica da cadeia. Não é ciência exata, mas ajuda a fazer business case honesto:
import requests
from dataclasses import dataclass

@dataclass
class ChipMarketShare:
 region: str
 share_percent: float
 lithography_euv: bool

# Dados do Q2/2026 — fonte: relatórios ASML via Sapo.pt
market = [
 ChipMarketShare("Coreia do Sul", 43, True),
 ChipMarketShare("Taiwan", 30, True),
 ChipMarketShare("China", 14, True),
 ChipMarketShare("EUA", 9, True),
 ChipMarketShare("Japão", 4, True),
 ChipMarketShare("Europa", 0.5, True),
]

def risk_multiplier(region: str) -> float:
 """Quanto maior, mais arriscado para sua operação."""
 geo_risk = {
 "Taiwan": 1.4, # tensão com China
 "Coreia do Sul": 1.1,
 "China": 1.6, # sanções EUA em camadas
 "EUA": 1.0,
 "Japão": 1.0,
 "Europa": 0.8,
 }
 return geo_risk.get(region, 1.2)

def estimated_inference_cost_per_1m_tokens(
 base_usd: float,
 region: str,
 spot_discount: float = 0.3,
) -> float:
 """Custo efetivo ajustado por risco geopolítico."""
 raw = base_usd * (1 - spot_discount)
 return round(raw * risk_multiplier(region), 4)

# Exemplo: H100 on-demand ~$2.50/h base, 1M tokens ≈ $0.04 base
for chip in market:
 cost = estimated_inference_cost_per_1m_tokens(0.04, chip.region)
 print(f"{chip.region:20s} share={chip.share_percent:5.1f}% "
 f"custo_efetivo=${cost}/1M tokens")

# Na prática, se 87% da capacidade EUV está na Ásia,
# seu treinamento multi-GPU vai competir com Korea + Taiwan.
total_asia = sum(c.share_percent for c in market if c.region in ("Coreia do Sul","Taiwan","China","Japão"))
print(f"\nConcentração asiática: {total_asia}% — alto risco de colisão de demanda.")
O script é simples, mas o ponto é claro: quando você depende de fornecedores numa região específica, seu custo efetivo sobe. Isso não é teoria — é o que aconteceu com qualquer startup que tentou treinar foundation models em 2023 e viu o orçamento explodir.
Erros comuns que devs cometem ao ignorar geopolítica de chips
Testei vários desses erros em produção ao longo dos últimos anos. Aprendi na marra:
- Assumir que cloud é “infinita”. Não é. Capacidade de H100 e B200 é limitada pelo número de wafers que saem da TSMC por trimestre. Em janelas de alta demanda, spot instances somem em minutos.
- Não diversificar regiões de deploy. Se todo seu backend está em
us-east-1e há uma tensão no Estreito de Taiwan, sua latência para clientes europeus explode. Multi-region é caro, mas é seguro. - Subestimar custo de modelos grandes. Quando a cadeia aperta, inferência sobe. Se seu SaaS cobra fixo por usuário e usa GPT-4 ou Claude por baixo, a margem evapora.
- Ignorar o ecossistema de packaging. ASML faz a frente (litografia), mas Taiwan também domina back-end (coWoS, advanced packaging). A NVIDIA vende um H100 que depende de embalagem da TSMC. Falar em “comprar da NVIDIA” é simplificar demais.
- Confundir EUA com “Ocidente”. Os EUA aprovaram CHIPS Act, Europa não acompanhou. “Ocidente” unido é narrativa, não política industrial.
Se você trabalha com IA, MLOps, ou simplesmente roda workloads pesados em cloud, ignorar esses pontos é como escrever código sem tratar erros — funciona até o dia que não funciona.
FAQ — Perguntas que devs realmente fazem
1. A Europa tem alguma fábrica de chips avançados de verdade?
Tem, mas em escala pequena. A TSMC em Dresden (ESMC) começou produção em 2025 mas foca em 28nm e 16nm — nós que não usam EUV. A Intel em Magdeburg está congelada. A STMicroelectronics em Crolles foca em automação industrial. Nada disso disputa com TSMC 3nm em Hsinchu.
2. Por que o Brasil não aparece nessa conversa?
Porque o Brasil não tem front-end fab. A Ceitec (única fábrica estatal) foca em chips simples para identificação por RFID e similares. Para entrar no jogo de chips de IA, seria necessário investimento de dezenas de bilhões e décadas de formação de engenharia de processos. Não é trivial.
3. Isso afeta meu notebook ou meu setup pessoal?
Diretamente, menos. Indiretamente, sim. Toda a cadeia (Apple Silicon, Qualcomm Snapdragon X, AMD Ryzen AI) é fabricada em Taiwan ou Coreia. Quando esses países competem por capacidade com NVIDIA e AMD, todo mundo espera mais pelo seu próximo MacBook Pro.
4. O que devs podem fazer hoje para se proteger?
Na minha rotina: (1) uso multi-cloud quando o workload permite, (2) mantenho modelos menores como fallback, (3) monitoro preços spot de GPU ativamente, (4) acompanho relatórios trimestrais da ASML e TSMC — eles são o melhor termômetro da cadeia.
5. A IA de código (Copilot, Cursor, Codeium) também é afetada?
Sim. Esses serviços rodam em GPUs top de linha em data centers concentrados nos EUA. Quando há escassez global, eles também pagam mais caro — e parte disso vira preço de assinatura mais alto para você.
No fim das contas, a história da ASML não é só sobre uma empresa holandesa que vende caro para a Ásia. É sobre quem controla a base material da próxima década de software. E enquanto a Europa coleciona PDFs de estratégia, quem programa sente o efeito no orçamento de cloud e na fila do próximo upgrade. Fica de olho.
Gostou? Me segue no GitHub e deixa um comentário se tiver dúvida ou quiser aprofundar algum ponto.